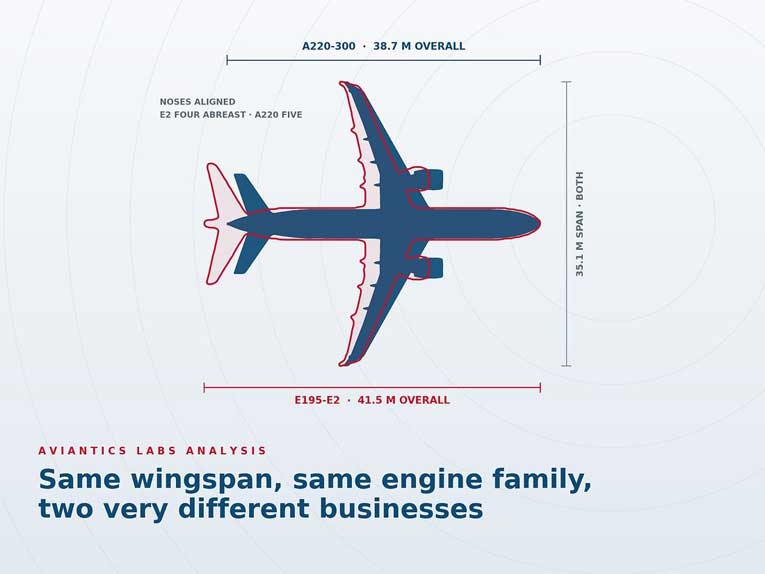
Le marché mondial des avions de ligne de 100 à 150 sièges est le théâtre d’une bataille commerciale entre les deux grands spécialistes du segment : l’Airbus A220 et l’Embraer E-Jets E2. Depuis le début de l’année 2024, la dynamique des ventes réserve pourtant de nettes surprises. Hors de la méga-commande historique de 150 appareils signée par AirAsia en mai 2024 pour l’A220-300, le constructeur européen marque le pas avec seulement 46 commandes nettes enregistrées.
Dans le même temps, le constructeur brésilien Embraer affiche une santé insolente en plaçant près de 198 commandes nettes pour sa famille E2, soit un ratio de plus de quatre jets E2 vendus pour chaque A220 hors contrat géant asiatique. Cette domination commerciale s’illustre à travers le globe, de la compagnie LATAM au Brésil à SAS et Finnair en Europe, en passant par ANA au Japon ou encore de récents accords conclus par Avelo aux États-Unis, prouvant que les compagnies privilégient massivement l’agilité des E-Jets.
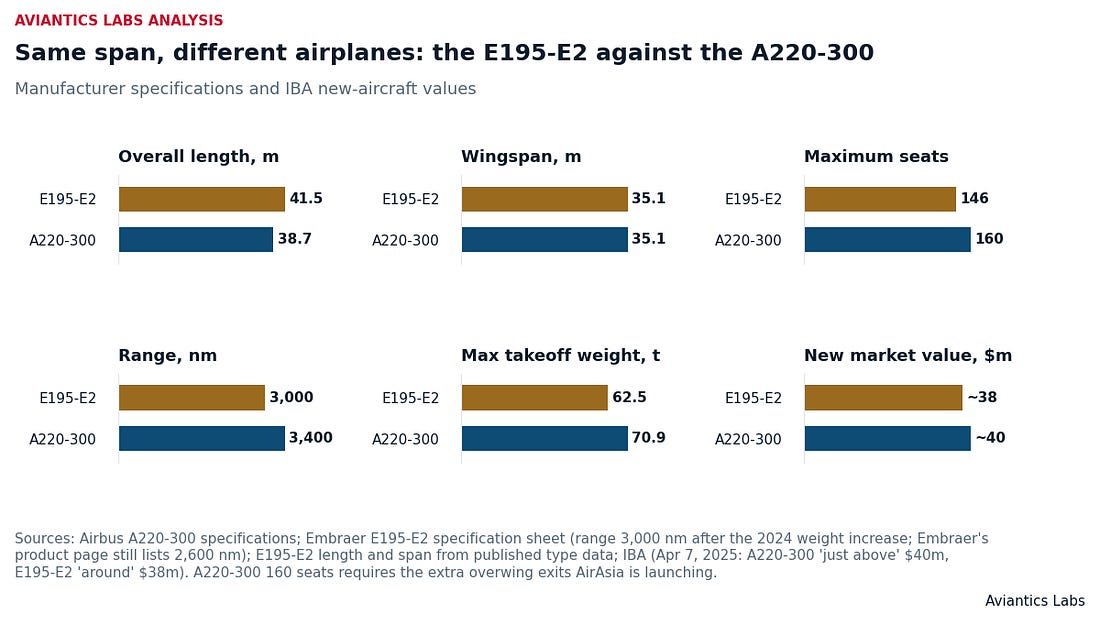 |
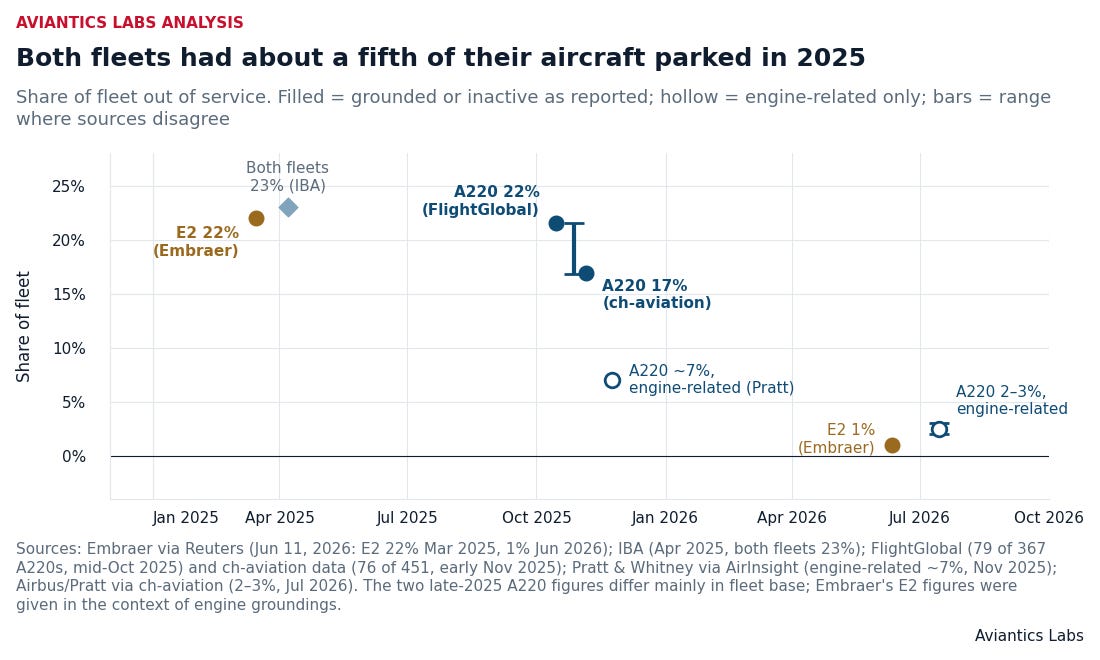
Pourtant, à regarder les chiffres cumulés de l’industrie, l’A220 conserve l’avantage brut avec plus de 1 110 commandes fermes et plus de 540 livraisons au compteur, soutenu par une assise nord-américaine solide menée par Delta Air Lines ou JetBlue. Techniquement plus grand, affichant un rayon d’action supérieur et une largeur de cabine autorisant une disposition de sièges de cinq de front, l’A220-300 reste un outil redoutable sur les lignes long-courriers fines. De son côté, l’Embraer E195-E2 mise sur une configuration à quatre de front, une structure plus légère, des coûts au voyage optimisés et une filiation directe avec la base installée des E-Jets de première génération, réduisant drastiquement les coûts de formation des équipages. Si Airbus cherche à rentabiliser son programme après des provisions financières massives de 500 millions d’euros enregistrées dans ses comptes et des cadences de production bloquées autour de huit appareils par mois en raison de tensions persistantes sur la chaîne d’approvisionnement et les moteurs Pratt & Whitney, Embraer doit quant à lui composer avec des carnets de commandes pleins sur plus de six ans et une cadence d’assemblage qu’il ambitionne de porter à 120 ou 130 jets commerciaux par an d’ici la fin de la décennie.
 |
La suprématie commerciale actuelle d’Embraer sur le segment des monocouloirs de taille intermédiaire souligne la pertinence stratégique d’une politique de prix agressive couplée à une transition technique maîtrisée.
Pour les compagnies aériennes européennes et internationales, arbitrer entre la polyvalence capacitaire de l’A220 et la modularité opérationnelle des E2 constitue un défi majeur pour optimiser la rentabilité des lignes régionales face à la volatilité des coûts énergétiques. À l’avenir, la pérennité de ces deux programmes dépendra moins du volume brut des carnets que de la capacité des constructeurs à fluidifier leurs chaînes d’approvisionnement et à garantir une disponibilité technique irréprochable des réacteurs Geared Turbofan.