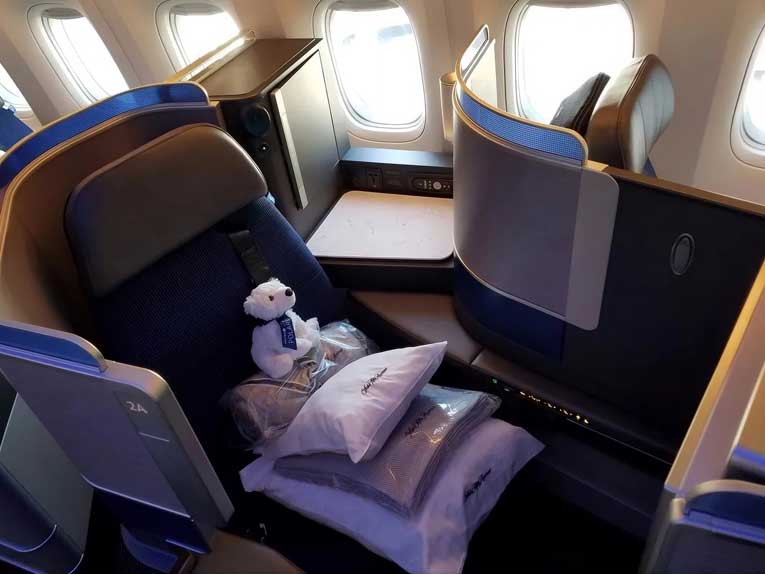
L’industrie aérienne mondiale s’engage dans une pente glissante. À l’instar de ce qui a été pratiqué à grande échelle en classe économique, les compagnies aériennes majeures — qu’elles soient nord-américaines, européennes ou du Moyen-Orient — multiplient l’introduction de tarifs de classe affaires dits « de base » (Basic Business Class), dépouillés de leurs services historiques.
Des transporteurs comme Air France, KLM, Delta Air Lines, United Airlines ou encore Finnair dégradent progressivement l’expérience premium en dissociant l’accès aux salons, la franchise de bagages ou la gratuité du choix des sièges du prix initial du billet.

Présentée faussement par les services marketing comme une opportunité de démocratiser le voyage d’affaires ou de rendre les cabines plus accessibles, cette stratégie s’apparente en réalité à une hausse déguisée des tarifs. Lorsque Flying Blue, par exemple, supprime l’accès au salon et réduit l’accumulation d’avantages pour un tarif en miles équivalent, elle facture de fait 25 % de miles en plus pour obtenir le niveau de prestations d’hier.
 Cette politique du « détricotage » répond à un défi de gestion des revenus bien réel : remplir des cabines avant-vente de plus en plus vastes — à l’image des 64 sièges Polaris des Boeing 787-9 de United ou des futures configurations d’American Airlines et de Delta — sans brader les sièges aux voyageurs d’affaires traditionnels prêts à payer le prix fort. Cependant, contrairement à la classe économique où le modèle « Basic » permettait de rivaliser directement avec les transporteurs ultra-low-cost comme Spirit ou Frontier en créant une barrière tarifaire étanche pour les entreprises, la classe affaires ne subit aucune menace concurrentielle de ce type sur le long courrier. Les passagers de la classe affaires achètent avant tout un lit plat. En supprimant des services accessoires comme l’accès aux salons, les compagnies ciblent mal les clients et risquent d’indisposer une clientèle à forte valeur ajoutée, tout en créant des tensions opérationnelles majeures liées à la gestion de la sur fréquentation des salons ou à la perception de la valeur réelle des prestations.
« L’exemple de lancement de Delta lui-même montrait la classe affaires de base à 2 689 dollars et la version classique à 2 889 dollars, soit une différence de 7 %. Un exemple chez United affichait un écart de seulement 100 dollars. Quant à la formule Business Light de Finnair, elle s’avère souvent environ 10 % moins chère que la classe affaires classique. »

La généralisation des formules « Basic Business » illustre la dérive comptable d’une industrie obnubilée par l’optimisation des rendements à court terme au détriment de la promesse client.
Pour les acteurs du transport aérien et du tourisme d’affaires, cette approche risque d’altérer durablement l’attractivité et l’exclusivité du voyage long-courrier haut de gamme. À l’avenir, la différenciation ne se fera plus par le nivellement par le bas des prestations incluses, mais par la capacité à restaurer la transparence, à valoriser le confort physique brut et à réinventer une relation de confiance pérenne avec les voyageurs les plus fidèles.